Mas esse processo pode parecer complexo, especialmente para quem está dando o primeiro passo no mercado imobiliário. Quanto dinheiro é necessário? Qual a documentação exigida? Como funciona o financiamento? São dúvidas naturais que merecem respostas claras e objetivas.
Neste guia completo, a GS&MARIN — com 21 anos de experiência no mercado imobiliário de Londrina — compartilha tudo o que você precisa saber para comprar seu primeiro imóvel em 2026 com segurança, planejamento e tranquilidade. Desde o planejamento financeiro até a entrega das chaves, vamos te acompanhar em cada etapa dessa jornada.
Por que 2026 é um bom ano para comprar
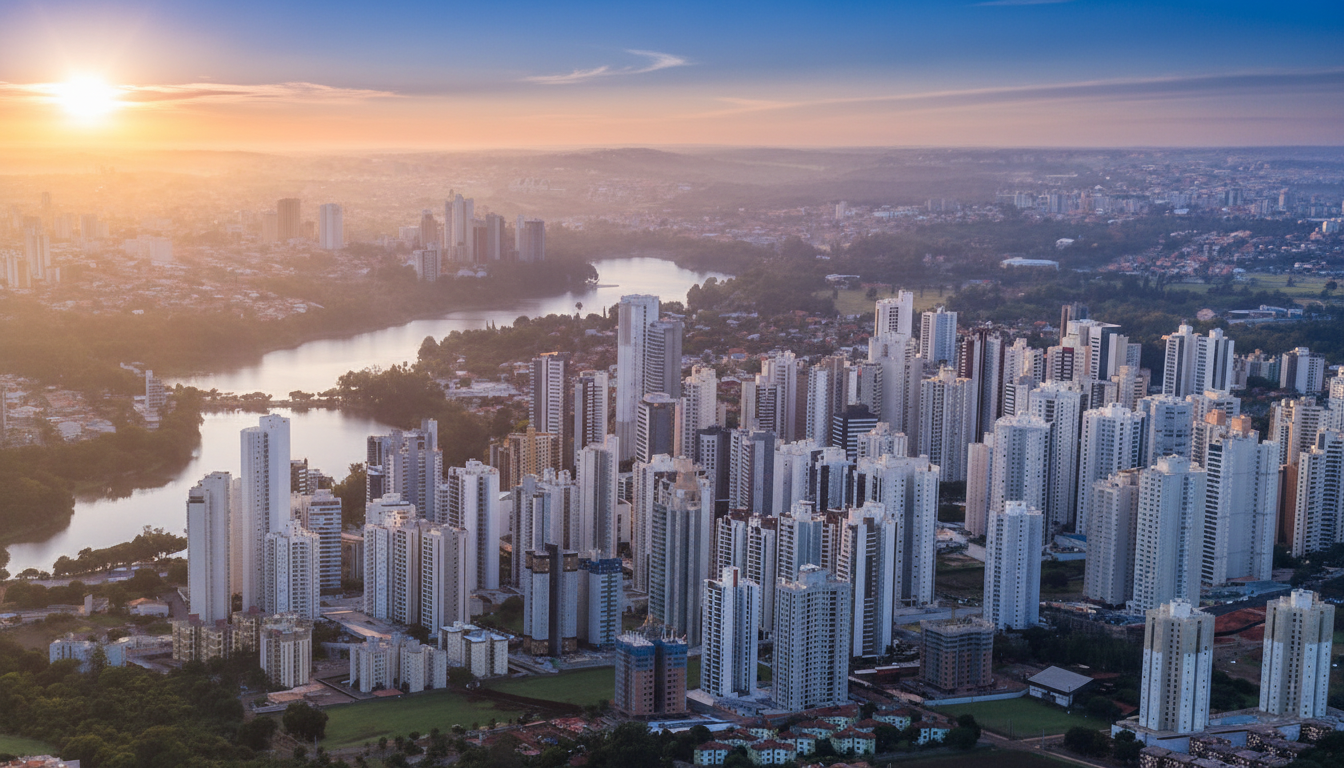
O mercado imobiliário brasileiro atravessa um momento favorável para quem deseja adquirir o primeiro imóvel, e Londrina reflete essa tendência nacional.
Cenário econômico estável
As taxas de juros apresentam maior previsibilidade em 2026, o que facilita o planejamento financeiro de longo prazo. Com a economia mais estável, os bancos oferecem condições de financiamento competitivas, tornando o crédito imobiliário mais acessível para compradores de primeira viagem.
Oferta diversificada em Londrina
A cidade consolida-se como polo regional de desenvolvimento imobiliário, com construtoras de renome nacional lançando empreendimentos de alto padrão. Bairros como a Gleba Palhano oferecem excelente relação custo-benefício, combinando infraestrutura completa com valorização consistente.
Incentivos para primeira compra
Programas de financiamento mantêm condições especiais para quem compra o primeiro imóvel, incluindo taxas reduzidas e prazos mais flexíveis. Além disso, construtoras parceiras oferecem facilidades de pagamento durante a obra, diluindo o investimento inicial.
O momento é estratégico: comprar agora significa aproveitar um cenário favorável e garantir um ativo que tende a valorizar nos próximos anos. Em mercados consolidados como Londrina, adiar a compra geralmente significa pagar mais caro depois.
Planejamento financeiro: o primeiro passo
Antes de visitar imóveis ou conversar com bancos, você precisa fazer um diagnóstico financeiro honesto. Essa análise determina quanto você pode investir sem comprometer sua qualidade de vida.
Calcule sua capacidade de pagamento
A regra básica do mercado imobiliário estabelece que a parcela do financiamento não deve ultrapassar 30% da sua renda familiar líquida. Se sua família tem renda líquida de R$ 10.000, a parcela máxima recomendada seria de R$ 3.000. Essa margem garante que você consiga honrar o compromisso mesmo diante de imprevistos.
Entrada: quanto você precisa ter
A maioria dos bancos financia até 80% do valor do imóvel, exigindo entrada de 20% a 30%. Para um apartamento de R$ 500.000, isso significa ter entre R$ 100.000 e R$ 150.000 disponíveis. Se você ainda não tem esse valor, estabeleça uma meta de poupança mensal. Considere também a possibilidade de usar o FGTS para compor a entrada.
Custos além do imóvel
Muitos compradores iniciantes se surpreendem com os custos adicionais da compra. Além do valor do imóvel, você precisa considerar:
- ITBI (Imposto de Transmissão): Varia entre 2% e 3% do valor do imóvel em Londrina
- Registro em Cartório: Aproximadamente 1% do valor do imóvel
- Avaliação Bancária: Taxa cobrada pelo banco para avaliar o imóvel (R$ 2.000 a R$ 4.000)
- Despesas de Escritura: Honorários do despachante e custos cartoriais (R$ 3.000 a R$ 6.000)
Reserva de emergência é fundamental
Mesmo após dar a entrada, mantenha uma reserva financeira equivalente a pelo menos 6 meses de despesas fixas. Ela te protege contra imprevistos como desemprego, problemas de saúde ou reparos inesperados no imóvel.
Faça simulações realistas
Antes de se comprometer, simule diferentes cenários de financiamento. Teste variações de entrada, prazo e taxa de juros. Ferramentas online dos bancos permitem essas simulações, mas a consultoria especializada da GS&MARIN oferece análise personalizada do seu caso específico.
Escolha da localização: onde você quer estar
A localização do imóvel impacta diretamente sua qualidade de vida e o potencial de valorização do investimento. Em Londrina, alguns bairros destacam-se como escolhas estratégicas para quem compra o primeiro imóvel.
Infraestrutura essencial
Avalie a proximidade de serviços fundamentais: supermercados, farmácias, bancos, academias e restaurantes. Bairros com infraestrutura consolidada oferecem comodidade no dia a dia e tendem a manter seu valor mesmo em cenários econômicos adversos.
Proximidade ao trabalho
O tempo de deslocamento diário impacta significativamente sua qualidade de vida. Se possível, escolha um bairro que reduza o tempo no trânsito. Para quem trabalha na região central, considere a facilidade de acesso por vias principais.
Potencial de valorização
Nem todos os bairros valorizam na mesma velocidade. Áreas em desenvolvimento podem oferecer preços atrativos, mas carregam mais incertezas. Bairros consolidados entregam valorização mais previsível e segura.
Gleba Palhano: a referência de alto padrão
A Gleba Palhano consolidou-se como o principal polo residencial de alto padrão em Londrina. Com infraestrutura urbana completa, ruas arborizadas, shopping centers, gastronomia de qualidade e serviços premium, o bairro atrai famílias que buscam qualidade de vida sem abrir mão da praticidade.
Nos últimos 10 anos, imóveis na Gleba Palhano apresentaram valorização consistente, superando a inflação do período e o crescimento médio do mercado imobiliário em outras regiões da cidade. Para quem busca segurança no investimento aliada a excelente infraestrutura, o bairro representa uma escolha estratégica.
Visite em diferentes horários
Antes de decidir, visite o bairro em horários variados: manhã, tarde e noite. Observe o movimento, o perfil dos moradores, a sensação de segurança e o nível de ruído. Essa análise prática revela aspectos que fotos e descrições não capturam.
Documentação necessária: organize-se antes
A compra de um imóvel exige documentação pessoal, comprovação de renda e certidões diversas. Organizar tudo com antecedência acelera o processo e evita surpresas.
Documentos pessoais essenciais
- RG e CPF atualizados (de todos os compradores)
- Certidão de nascimento ou casamento (emitida há menos de 90 dias)
- Comprovante de residência recente (últimos 3 meses)
- Declaração de estado civil
Se você for casado, o cônjuge precisa participar de todo o processo, mesmo que não seja um dos compradores. Se for divorciado, apresente a certidão de divórcio.
Comprovação de renda
A documentação varia conforme sua situação profissional:
Para CLT (empregados):
- Últimos 3 holerites
- Declaração de IR dos últimos 2 anos
- Extrato do FGTS
- Carta de anuência do empregador (alguns bancos exigem)
Para autônomos:
- Declaração de IR dos últimos 2 anos completas
- Extratos bancários dos últimos 3 a 6 meses
- Comprovantes de recebimento (notas fiscais, recibos)
- DARFs de pagamento do IR
Para empresários:
- Contrato social da empresa
- Últimos balanços contábeis
- Declaração de IR pessoa física e jurídica
- Extratos bancários empresariais
Certidões obrigatórias
Os bancos exigem certidões que comprovam a ausência de restrições:
- Certidão negativa de débitos federais (Receita Federal)
- Certidão negativa estadual (débitos estaduais)
- Certidão negativa municipal (IPTU e ISS)
- Certidão de ações cíveis (Justiça Estadual)
Organize em pastas digitais e físicas
Crie pastas separadas para cada tipo de documento, tanto no computador quanto em formato físico. Mantenha cópias autenticadas dos documentos principais. Essa organização facilita o envio para bancos, corretores e cartórios.
Na GS&MARIN, nossa equipe te orienta sobre toda a documentação necessária e verifica se está completa antes de protocolar junto aos bancos, evitando retrabalho e agilizando a aprovação do financiamento.
Processo de financiamento: como funciona
O financiamento imobiliário permite que você compre o imóvel pagando uma entrada e parcelando o restante em até 35 anos. Entender esse processo te ajuda a tomar decisões mais inteligentes.
Como os bancos avaliam seu pedido
Ao solicitar financiamento, o banco analisa três aspectos principais: sua capacidade de pagamento (renda x despesas), seu histórico de crédito (score e restrições) e o valor do imóvel (avaliação técnica). Quanto melhor seu perfil financeiro, melhores as condições oferecidas.
Sistemas de amortização: SAC vs. Price
Existem dois sistemas principais de amortização no Brasil:
SAC (Sistema de Amortização Constante): As parcelas começam mais altas e diminuem ao longo do tempo. Você paga menos juros no total, mas as primeiras parcelas são mais pesadas no orçamento.
PRICE (Tabela Price): As parcelas são fixas durante todo o financiamento, facilitando o planejamento. Você paga mais juros no total, mas tem previsibilidade absoluta do valor mensal.
Para financiamentos longos (acima de 20 anos), o SAC geralmente é mais vantajoso. Para prazos menores (10 a 15 anos), a diferença diminui e a Price oferece mais conforto de planejamento.
Bancos vs. financiamento direto com construtoras
Construtoras frequentemente oferecem condições especiais para imóveis na planta: entrada facilitada, parcelas durante a obra e prazos flexíveis. Essas condições podem ser mais atrativas que o financiamento bancário tradicional, especialmente para quem tem dificuldade em comprovar renda.
Para imóveis prontos, os bancos costumam oferecer as melhores taxas. Compare as duas opções e negocie. Muitas vezes, a simples apresentação de uma proposta concorrente melhora as condições oferecidas.
Documentação para financiamento
Além dos documentos pessoais já mencionados, o banco exige:
- Proposta de compra assinada por você e pelo vendedor
- Matrícula atualizada do imóvel (fornecida pelo vendedor)
- Avaliação técnica do imóvel (paga por você)
- Certidões negativas do imóvel (fornecidas pelo vendedor)
Aprovação de crédito: quanto tempo demora
O processo de análise varia entre 10 e 30 dias úteis, dependendo do banco e da complexidade do caso. Documentação completa e organizada acelera significativamente esse prazo.
A GS&MARIN mantém parcerias com os principais bancos e construtoras de Londrina, facilitando a negociação de condições diferenciadas para nossos clientes. Nossa assessoria especializada acompanha todo o processo, desde a simulação até a assinatura do contrato.
Vistoria e entrega: atenção aos detalhes
A vistoria do imóvel é uma das etapas mais importantes do processo de compra, especialmente para imóveis prontos. É sua oportunidade de identificar problemas antes de assumir a responsabilidade pelo bem.
O que verificar na vistoria
Inspecione todos os ambientes com atenção. Verifique o funcionamento de portas, janelas, torneiras, registros, interruptores e tomadas. Teste os pontos de iluminação, observe manchas de umidade nas paredes e tetos, verifique rachaduras e infiltrações.
No banheiro, abra todas as torneiras simultaneamente para testar a pressão da água. Acione as descargas múltiplas vezes. Observe o piso: há desníveis ou cerâmicas soltas? No box, verifique se há vazamentos.
Para apartamentos, visite as áreas comuns: portaria, salão de festas, academia, piscina. Confirme que todos os equipamentos funcionam e que a manutenção está em dia.
Documentação na entrega
No momento da entrega das chaves, você deve receber:
- Termo de entrega assinado
- Manual do proprietário (especialmente em apartamentos)
- Chaves de todas as portas e portões
- Controles de acesso (garagem, portaria)
- Garantias de equipamentos instalados
- Certidão de quitação do condomínio (se aplicável)
Confira cada item do termo de entrega. Se houver pendências, registre-as por escrito antes de assinar.
Prazo de garantia
Imóveis novos têm garantias legais: 90 dias para defeitos aparentes, 5 anos para problemas estruturais (fundação, vigas, pilares) e 3 anos para questões de solidez e segurança. Construtoras idôneas respeitam esses prazos e resolvem problemas identificados.
Seu próximo passo começa aqui
Comprar o primeiro imóvel representa muito mais que uma transação financeira. É a materialização de um projeto de vida, a construção de patrimônio e a conquista de independência. Com planejamento adequado, orientação profissional e documentação organizada, esse processo se torna mais seguro e tranquilo.
Cada etapa descrita neste guia — do planejamento financeiro à entrega das chaves — foi desenhada para te preparar e proteger. O mercado imobiliário oferece oportunidades consistentes para quem se prepara adequadamente, e 2026 apresenta um cenário especialmente favorável em Londrina.
Lembre-se: você não precisa percorrer esse caminho sozinho. Contar com a experiência de uma imobiliária consolidada faz diferença em cada negociação, cada detalhe técnico, cada decisão estratégica.
Pronto para começar?
A GS&MARIN está aqui para transformar seu sonho em endereço real.
Com 21 anos de experiência no mercado imobiliário de Londrina, oferecemos assessoria completa desde a primeira conversa até a entrega das chaves. Nossa equipe de consultores especializados conhece profundamente o mercado local e mantém parcerias estratégicas com as principais construtoras e instituições financeiras.
Fale com nossos consultores